Debiti di impresa: Cartelle esattoriali e intimazioni di pagamento dell’Agenzia delle Entrate-Riscossione per oltre 845.000 euro
Lo Studio Legale One Lex di Milano ha ottenuto, nell’interesse di una società assistita, la sospensione provvisoria della riscossione di due intimazioni di pagamento dell’Agenzia delle Entrate – Riscossione (ex Equitalia), relative a debiti contributivi INPS, per un importo complessivo di euro 845.661,60.
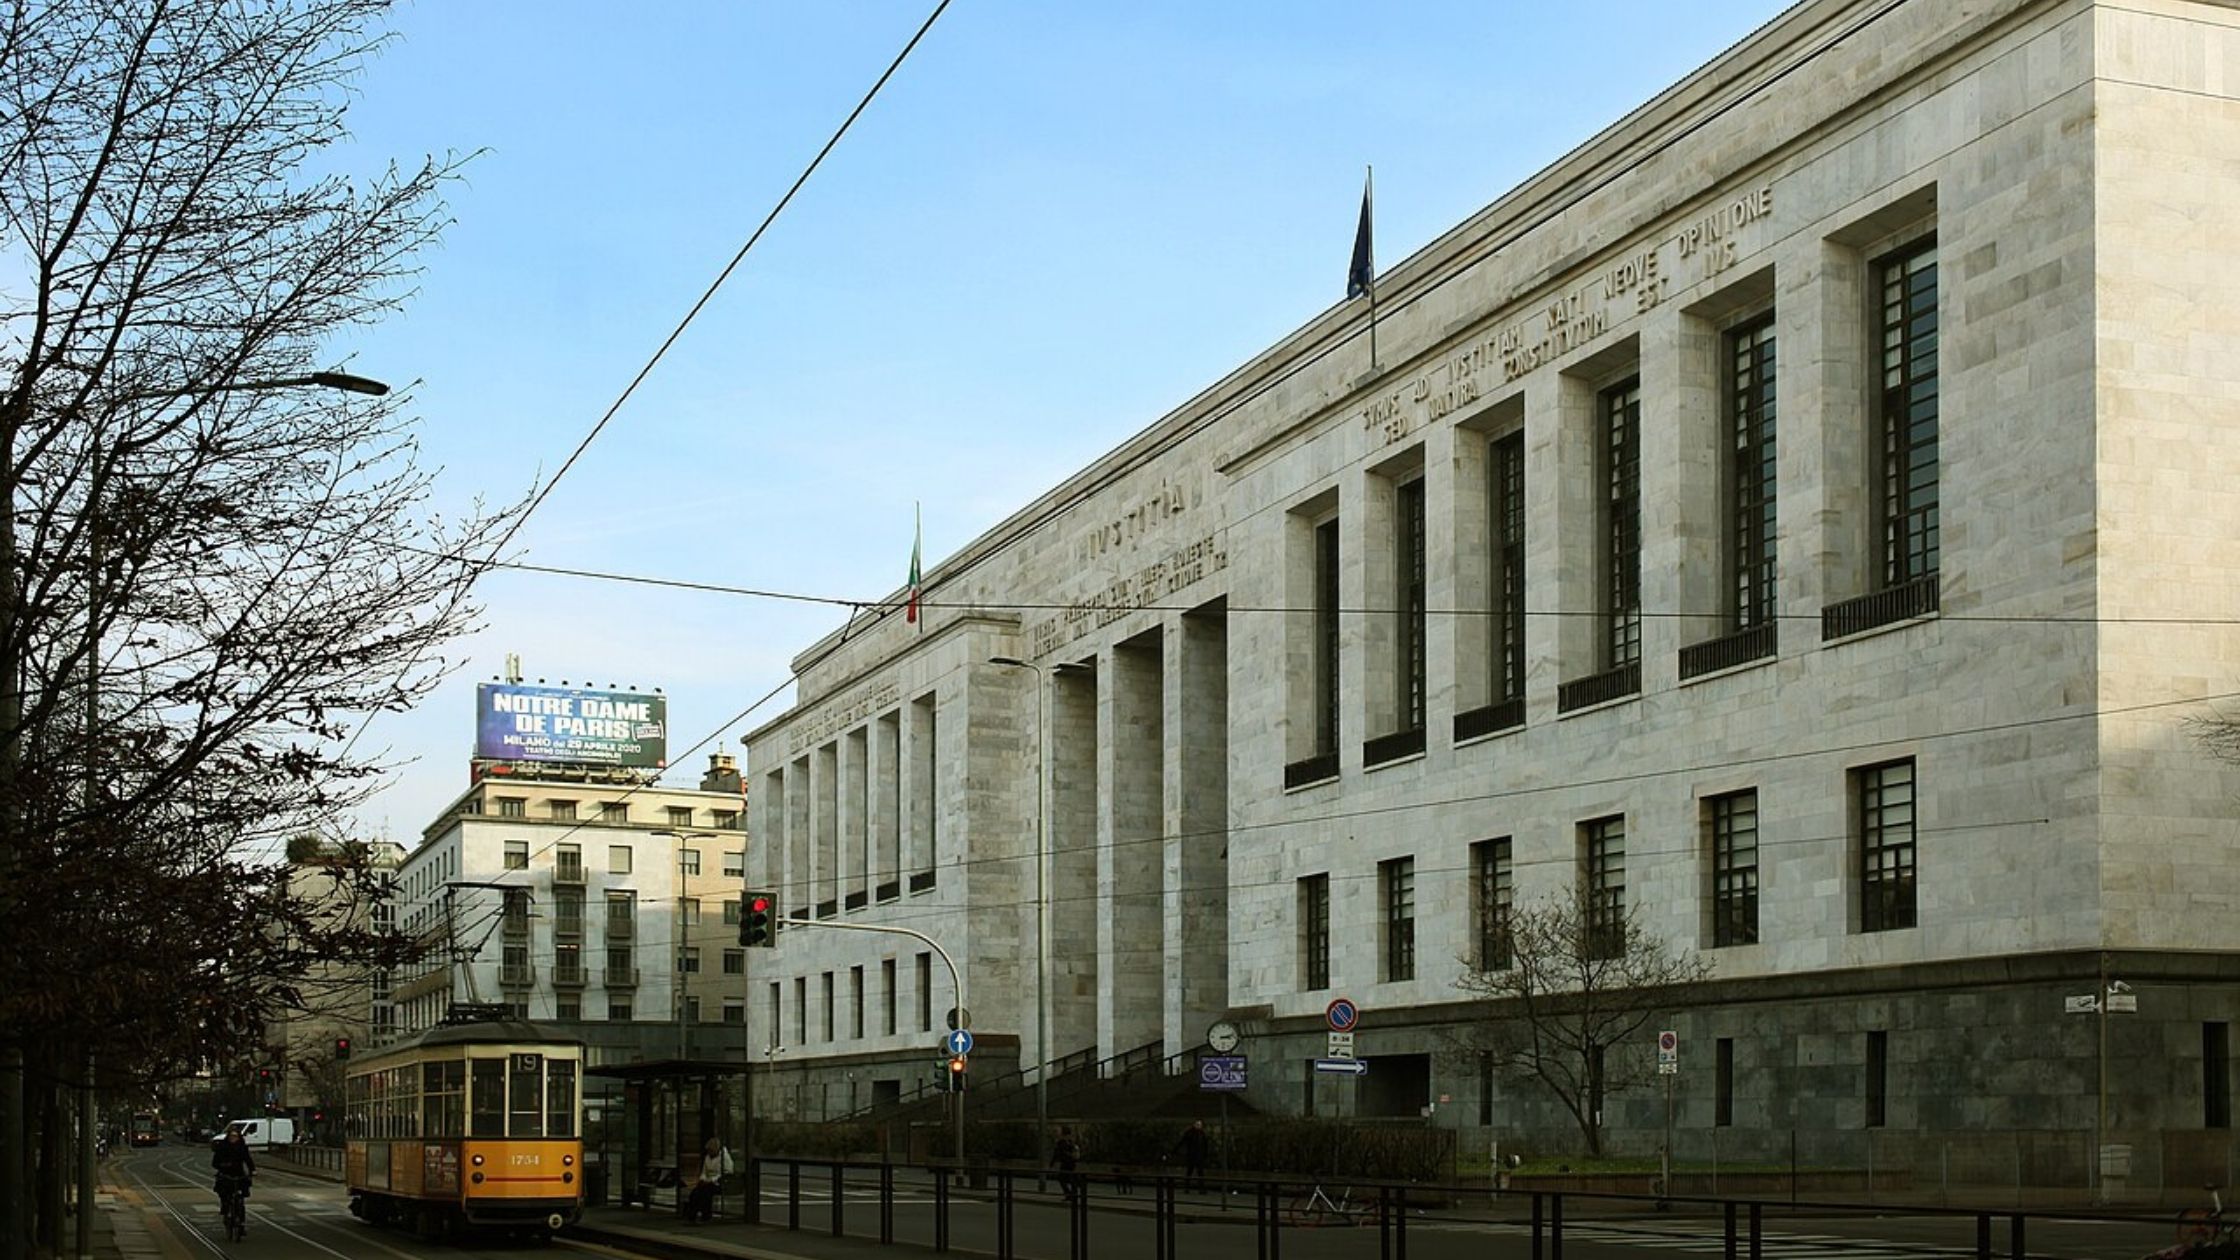
Con provvedimento del 29 maggio 2026, il Tribunale di Milano, esaminata l’istanza cautelare presentata nell’ambito del ricorso, ha ritenuto sussistenti “gravi motivi” e ha disposto la sospensione provvisoria dell’esecuzione degli atti impugnati ( intimazioni di pagamento dell’Agenzia delle Entrate-Riscossione per un importo complessivo di oltre euro ottocentoquarantacinquemila).
La decisione consente alla società, in attesa della prosecuzione del giudizio, di evitare gli effetti esecutivi delle intimazioni di pagamento contestate.
La società aveva ricevuto dall’Agenzia delle Entrate-Riscossione due intimazioni di pagamento relative a pretese contributive per una somma complessivamente richiesta pari ad euro 845.661,60.
A fronte delle intimazioni ricevute, la società si è rivolta allo Studio Legale One Lex, che ha promosso ricorso dinanzi al Tribunale di Milano – Sezione Lavoro, contestando la legittimità degli atti e chiedendo, in via cautelare, la sospensione della riscossione.
Perché sono state contestate le intimazioni di pagamento?
Il ricorso ha sollevato diversi profili di illegittimità relativi agli atti della riscossione.
La difesa ha quindi chiesto al Tribunale sia l’annullamento, totale o parziale, delle intimazioni impugnate sia, in via cautelare, la loro immediata sospensione.
Il rischio di pignoramento dei conti correnti dell’azienda.
Un aspetto centrale della richiesta cautelare ha riguardato le conseguenze che la prosecuzione della riscossione avrebbe potuto produrre sull’attività dell’impresa.
Nel ricorso è stato evidenziato come eventuali azioni esecutive dell’Agenzia delle Entrate-Riscossione (ex equitalia), in particolare sui conti correnti e sui crediti della società, avrebbero potuto compromettere la liquidità necessaria per sostenere l’attività aziendale.
La società occupa infatti un rilevante numero di dipendenti e sostiene significativi costi mensili per il personale e per la prosecuzione dell’attività.
Il Tribunale di Milano – Sezione Lavoro, esaminata l’istanza cautelare, ha ritenuto sussistenti “gravi motivi” ha disposto la sospensione in via provvisoria dell’esecuzione degli atti opposti, relativi a una pretesa complessiva di € 845.661,60.
Il provvedimento ha natura cautelare: non costituisce ancora una decisione definitiva sulla debenza o meno delle somme richieste.
Si può sospendere un’intimazione di pagamento dell’Agenzia delle Entrate-Riscossione?
Sì, in presenza dei relativi presupposti è possibile chiedere giudizialmente la sospensione dell’efficacia esecutiva degli atti della riscossione.
La possibilità concreta di ottenere una sospensione deve tuttavia essere valutata sulla base della posizione del singolo contribuente, degli atti ricevuti, dei motivi di opposizione e del pregiudizio derivante dalla prosecuzione della riscossione.
Quando un’impresa riceve un’intimazione di pagamento AdER, soprattutto per importi elevati, è quindi importante verificare tempestivamente l’intera posizione debitoria e gli atti che hanno preceduto l’intimazione.
Cosa controllare quando arriva un’intimazione di pagamento AdER?
L’analisi non dovrebbe limitarsi all’ultimo atto ricevuto.
A seconda del caso concreto può essere necessario verificare:
- se le cartelle di pagamento o gli avvisi di addebito INPS presupposti siano stati regolarmente notificati;
- le modalità e la validità delle notifiche a mezzo PEC;
- la corrispondenza tra le somme richieste e gli atti precedenti;
- l’eventuale intervenuta prescrizione dei crediti;
- l’esistenza di pagamenti, sgravi o altri provvedimenti relativi alle somme richieste;
- la presenza di eventuali vizi propri dell’intimazione;
- la sussistenza dei presupposti per chiedere una sospensione cautelare della riscossione.
La verifica deve essere effettuata caso per caso e tenendo conto anche dei termini previsti per l’impugnazione.
Cosa rischia un’azienda che non paga un’intimazione AdER?
L’intimazione di pagamento è un atto particolarmente delicato perché può collocarsi immediatamente prima dell’avvio o della prosecuzione della riscossione coattiva.
In assenza di sospensione o di altri provvedimenti che impediscano la riscossione, l’Agente della riscossione può, ricorrendone i presupposti di legge, procedere con le successive iniziative cautelari o esecutive.
Per un’impresa, un pignoramento dei conti correnti o dei crediti verso clienti e terzi può avere conseguenze rilevanti sulla continuità aziendale, soprattutto quando le somme richieste sono elevate.
Per questo motivo è opportuno analizzare tempestivamente l’atto ricevuto e valutare gli strumenti di tutela concretamente disponibili.
Cosa fare in caso di cartelle esattoriali, intimazione di pagamento AdER (ex Equitalia) o debiti INPS.
Lo Studio Legale One Lex consiglia, in caso di ricezione di una cartella esattoriale, un’intimazione di pagamento o un avviso di addebito INPS, di procedere tempestivamente all’esame dell’intera posizione debitoria, senza limitarsi alla verifica dell’ultimo atto ricevuto.
In particolare, è opportuno ricostruire gli atti posti a fondamento della pretesa, verificare la regolarità delle notifiche, l’eventuale prescrizione dei crediti, la correttezza delle somme richieste e la presenza di ulteriori profili che possano incidere sulla legittimità della riscossione.
In presenza di intimazioni di pagamento per importi rilevanti o del concreto rischio di pignoramenti e altre procedure esecutive, è inoltre opportuno valutare tempestivamente la possibilità di proporre ricorso e richiedere al Giudice competente (Tribunale o Corte di Giustizia Tributaria) la sospensione della riscossione, quando ne ricorrano i presupposti.
Una verifica preventiva della posizione può quindi consentire di individuare gli strumenti di tutela disponibili prima dell’avvio o della prosecuzione delle azioni esecutive da parte dell’Agenzia delle Entrate-Riscossione.
Hai ricevuto un’intimazione di pagamento, una cartella esattoriale o un avviso di addebito INPS? Contatta Contatta lo Studio Legale e Tributario ONE LEX al al numero di telefono 0256568824 o scrivici un’email info@one-lex.it
*La presente ha solo scopo informativo, contiene informazioni generali e di sintesi, con carattere preliminare, senza pretendere di essere esaustiva. La riproduzione, anche parziale, del documento è proibita. Tutti i diritti riservati.