Lo Statuto del Contribuente aggiornato al 2026
Hai ricevuto uno Schema di Atto dell’Agenzia delle Entrate e non sai cosa fare?
È una situazione sempre più frequente dopo la riforma dello Statuto del contribuente. Lo schema di atto rappresenta l’ultimo momento utile per convincere l’Amministrazione finanziaria a modificare o addirittura abbandonare la propria pretesa, evitando un successivo avviso di accertamento.
Nel nostro Studio Legale assistiamo regolarmente contribuenti e società che ricevono schemi di atto per IVA, imposte dirette, crediti d’imposta e contestazioni reddituali. In molti casi, una risposta tecnica ben costruita consente di ottenere una riduzione della pretesa fiscale o di predisporre una difesa molto più efficace per l’eventuale giudizio.
In questa guida spieghiamo:
- cos’è lo schema di atto;
- quando è obbligatorio;
- quali sono i termini;
- come presentare osservazioni;
- quando conviene chiedere l’accertamento con adesione;
- quando è preferibile prepararsi al ricorso.
Cos’è lo Schema di Atto dell’Agenzia delle Entrate?
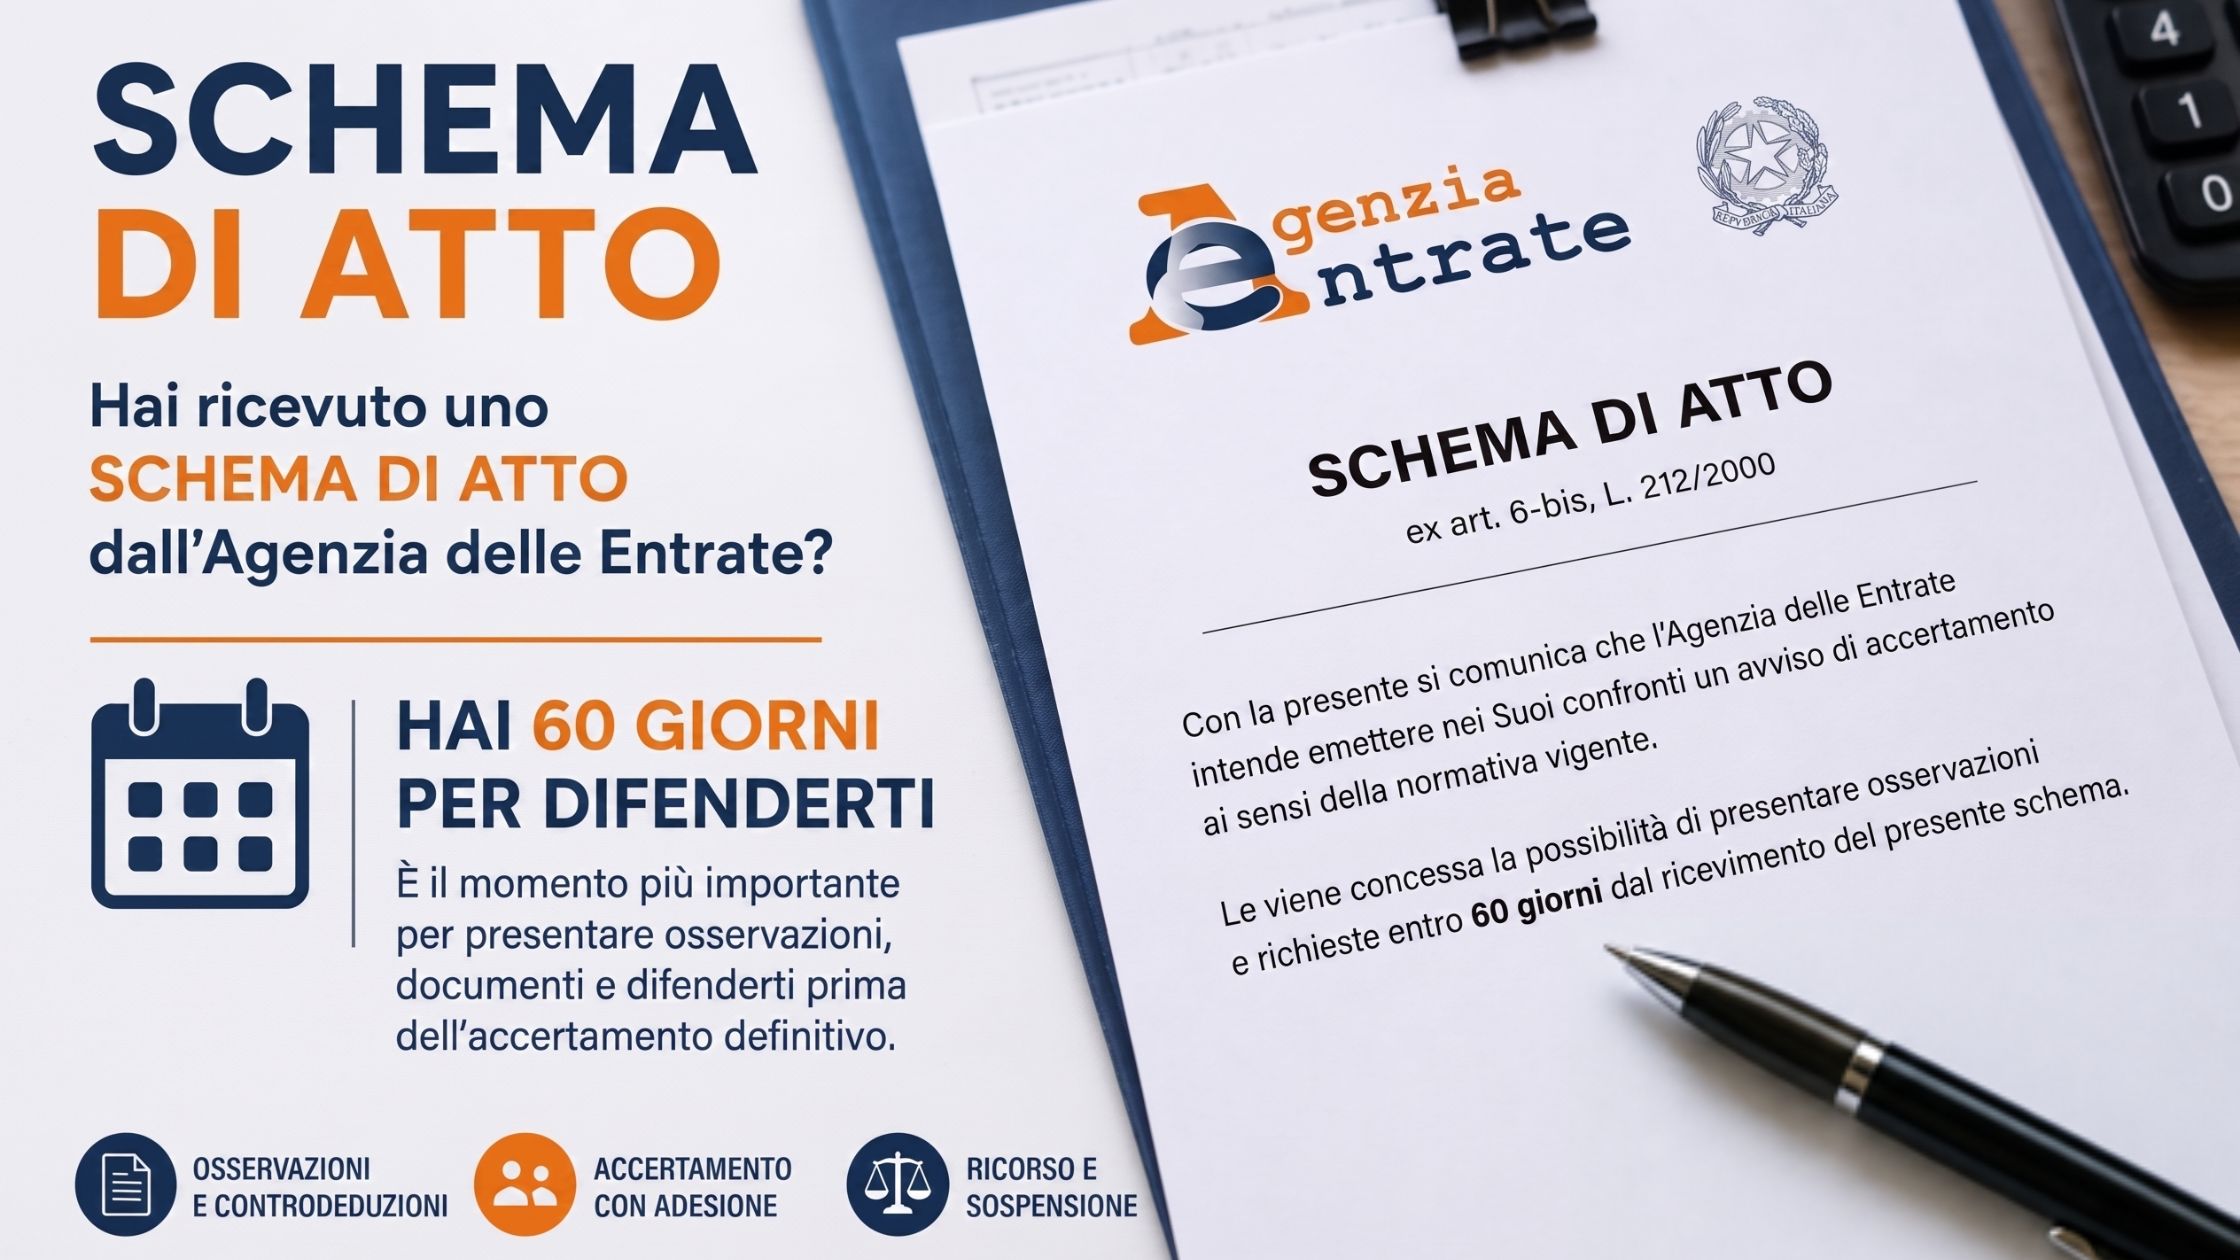
Lo Schema di Atto è il documento con il quale l’Agenzia delle Entrate comunica al contribuente la volontà di emettere un futuro avviso di accertamento o altro atto impositivo.
Non è ancora un accertamento.
È un preavviso attraverso il quale l’Ufficio deve consentire al contribuente di esercitare il diritto al contraddittorio preventivo previsto dall’art. 6-bis dello Statuto del contribuente.
Lo scopo è permettere al contribuente di dimostrare eventuali errori dell’Ufficio prima che l’accertamento diventi definitivo.
Attenzione: molte persone ignorano lo schema di atto pensando che sia soltanto una comunicazione preliminare. In realtà è spesso la fase più importante dell’intero procedimento tributario.
Perché lo Schema di Atto è così importante per il contribuente?
Dal punto di vista difensivo è probabilmente il momento più delicato.
Quando arriva l’avviso di accertamento definitivo:
- le somme diventano immediatamente esecutive;
- iniziano a decorrere i termini per il ricorso;
- diventa molto più difficile convincere l’Agenzia a modificare la propria posizione.
Al contrario, durante il contraddittorio preventivo l’Ufficio è ancora tenuto a valutare la documentazione prodotta dal contribuente.
Per questo motivo, ignorare lo schema di atto è quasi sempre un errore.
Quando l’Agenzia delle Entrate deve inviare lo Schema di Atto?
Lo schema di atto è normalmente obbligatorio prima dell’emissione della maggior parte degli atti autonomamente impugnabili.
Tra i principali:
- avvisi di accertamento;
- accertamenti IVA;
- recupero di crediti d’imposta;
- avvisi di liquidazione;
- accertamenti sulle imposte dirette;
- altri atti impositivi previsti dalla legge.
Esistono tuttavia alcune eccezioni previste dalla normativa.
Cosa deve contenere lo Schema di Atto?
Uno schema di atto completo deve indicare chiaramente:
- i fatti contestati;
- le prove raccolte;
- le norme applicate;
- il metodo di calcolo delle imposte;
- le sanzioni;
- gli interessi.
L’Agenzia non può sorprendere il contribuente inserendo nell’accertamento definitivo contestazioni completamente nuove che non siano mai state sottoposte al contraddittorio.
Entro quanto tempo bisogna rispondere?
Il contribuente dispone di almeno 60 giorni.
Durante questo periodo può:
- depositare osservazioni;
- produrre documenti;
- richiedere accesso agli atti;
- chiedere un incontro con l’Ufficio;
- valutare l’accertamento con adesione.
Fino alla scadenza del termine l’Ufficio non può emettere l’accertamento definitivo.
Come difendersi da uno schema di atto
Ricevere uno schema di atto non significa aver già perso la partita con il Fisco. Al contrario, è il momento in cui puoi ancora incidere in modo concreto sull’esito dell’accertamento.
Entro il termine di almeno 60 giorni puoi:
- presentare osservazioni scritte con documenti a supporto;
- chiedere chiarimenti e un incontro con l’Ufficio;
- valutare se attivare un accertamento con adesione “anticipato”;
Ignorare lo schema di atto espone al rischio di ricevere un accertamento definitivo pienamente esecutivo, con margini di manovra molto più ridotti e costi difensivi più elevati.
Osservazioni scritte: cosa scrivere e quali documenti allegare
Nelle osservazioni puoi:
- contestare in fatto (ricostruzioni errate, dati incompleti, operazioni inesistenti);
- contestare in diritto (norme applicate in modo scorretto, giurisprudenza favorevole);
- produrre documenti: contratti, estratti conto, fatture, perizie, dichiarazioni sostitutive.
L’amministrazione ha l’obbligo di esaminare le osservazioni e di motivare in modo rafforzato nell’atto definitivo le ragioni per cui non le accoglie.
Accertamento con adesione: quando conviene?
In alternativa alle osservazioni è possibile presentare domanda di accertamento con adesione.
Può essere una scelta conveniente quando:
- parte della contestazione è fondata;
- si vuole ridurre le sanzioni;
- interessa rateizzare il debito;
- si preferisce evitare il contenzioso.
Al contrario, quando la pretesa è manifestamente illegittima, spesso è preferibile costruire una difesa tecnica in vista del successivo ricorso.
Se l’Agenzia delle Entrate non accoglie le osservazioni cosa succede?
L’Ufficio può emettere l’avviso di accertamento definitivo.
A quel punto il contribuente potrà:
- presentare ricorso;
- chiedere la sospensione cautelare;
- contestare sia il merito sia eventuali vizi procedurali.
Tra questi:
- mancato contraddittorio;
- violazione del termine di 60 giorni;
- motivazione insufficiente;
- mancata valutazione delle osservazioni.
L’esperienza dello Studio Legale One Lex
Negli ultimi anni il nostro Studio ha assistito numerosi contribuenti destinatari di Schemi di Atto dell’Agenzia delle Entrate riguardanti:
- verifiche fiscali;
- controlli bancari;
- IVA;
- imposte dirette;
- crediti d’imposta;
- contestazioni internazionali.
L’esperienza dimostra che una risposta tecnica predisposta nella fase dello schema di atto può incidere in modo determinante sull’esito dell’accertamento, evitando in molti casi l’emissione dell’atto definitivo o riducendo sensibilmente la pretesa fiscale.
Perché affidarsi a un avvocato tributarista?
Ricevere uno schema di atto non significa essere già destinatari di un accertamento definitivo.
È invece il momento in cui si decide l’intera strategia difensiva.
E altamente consigliabile farsi assistere da un professionista come un avvocato tributarista.
Un avvocato tributarista può:
- analizzare la fondatezza della pretesa;
- individuare eventuali vizi procedurali;
- predisporre osservazioni tecniche;
- valutare l’accertamento con adesione;
- preparare l’eventuale ricorso.
Intervenire tempestivamente consente spesso di ottenere risultati significativamente migliori rispetto ad una difesa iniziata solo dopo la notifica dell’accertamento.
FAQ sullo schema di atto dell’Agenzia delle Entrate
Che cos’è lo schema di atto dell’Agenzia delle Entrate?
Lo schema di atto è un preavviso motivato con cui l’Agenzia delle Entrate comunica al contribuente l’intenzione di emettere un avviso di accertamento o un altro atto impositivo autonomamente impugnabile, illustrando fatti contestati, norme applicate e calcoli effettuati, prima dell’atto definitivo.
In quali casi l’Agenzia delle Entrate deve inviare lo schema di atto?
Lo schema di atto è in linea generale obbligatorio per tutti gli atti impugnabili davanti alle Corti di giustizia tributaria, come avvisi di accertamento, atti di recupero, avvisi di liquidazione e ruoli “impositivi”, salvo eccezioni per controlli automatizzati, controlli formali, atti di pronta liquidazione e casi di fondato pericolo per la riscossione.
Quanti giorni ho per rispondere allo schema di atto?
Hai diritto a un termine non inferiore a 60 giorni per presentare osservazioni e controdeduzioni allo schema di atto, e in questo periodo l’Ufficio non può emettere l’accertamento definitivo; in alcuni casi questo termine comporta anche la proroga del termine di decadenza per l’accertamento.
Cosa posso fare per difendermi da uno schema di atto dell’Agenzia delle Entrate?
Puoi analizzare puntualmente i rilievi, richiedere il fascicolo, presentare osservazioni scritte con documenti a supporto, valutare se attivare un accertamento con adesione “anticipato” per cercare un accordo e, se la pretesa rimane ingiustificata, prepararti a impugnare l’eventuale atto definitivo davanti alla Corte di giustizia tributaria.
È obbligatorio rivolgersi a un avvocato per rispondere allo schema di atto?
Rivolgersi a un avvocato tributarista non è obbligatorio, ma è fortemente consigliato perché la risposta allo schema di atto è il momento in cui si costruisce la difesa, si scelgono i documenti da produrre, si valuta se conviene trattare in adesione o prepararsi al contenzioso e si fanno valere anche eventuali vizi procedimentali che possono portare all’annullamento dell’atto.
Hai ricevuto uno schema atto ed hai dei dubbi o bisogno di informazioni? Contatta Contatta lo Studio Legale e Tributario ONE LEX al al numero di telefono 0256568824 o scrivici un’email info@one-lex.it
*La presente ha solo scopo informativo, contiene informazioni generali e di sintesi, con carattere preliminare, senza pretendere di essere esaustiva. La riproduzione, anche parziale, del documento è proibita. Tutti i diritti riservati.