Tag: contribuente

Schema di atto dell’Agenzia delle Entrate - One Lexlegge

Schema di atto dell’Agenzia delle Entrate: cos’è, come difendersi e quando conviene presentare osservazioni

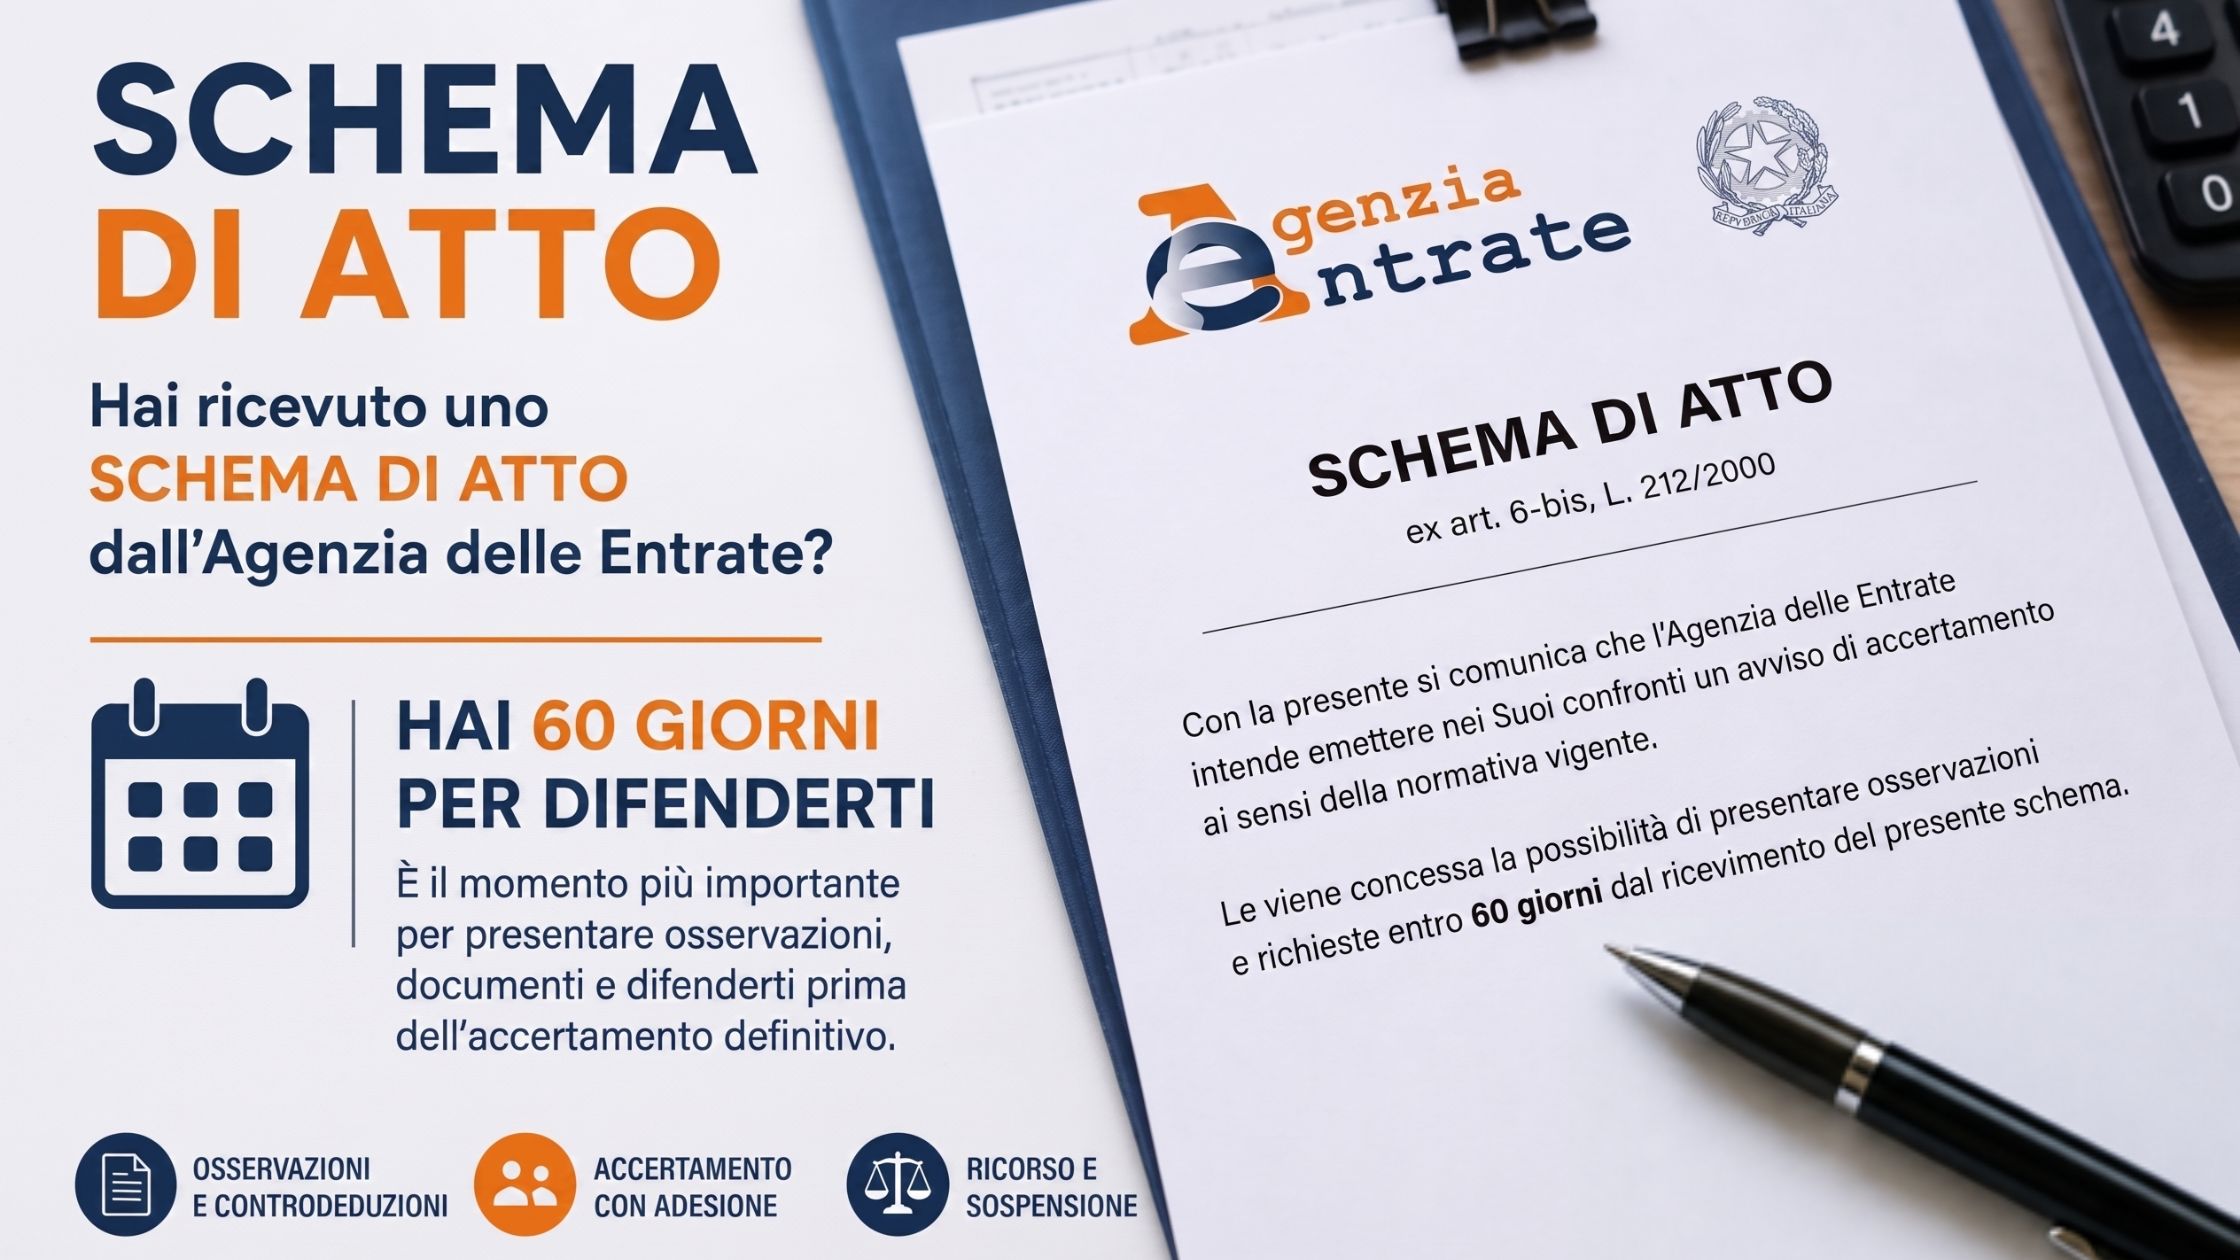
Lo Statuto del Contribuente aggiornato al 2026 Hai ricevuto uno Schema di Atto dell’Agenzia delle Entrate e non sai cosa fare? È una situazione sempre più frequente dopo la riforma dello Statuto del contribuente. Lo schema di atto rappresenta l’ultimo momento utile per convincere l’Amministrazione finanziaria a modificare o addirittura abbandonare la propria pretesa, evitando un successivo avviso di accertamento. Nel nostro Studio Legale assistiamo regolarmente contribuenti e società che ricevono schemi di atto per IVA, imposte dirette, crediti d’imposta e contestazioni reddituali. In molti casi, una risposta tecnica ben …
Intimazione di pagamento e cartelle esattoriali: difese legali e possibilità di annullamentolegge

Intimazione di pagamento e cartelle esattoriali: difese legali e possibilità di annullamento

L’intimazione di pagamento notificata dall’Agenzia delle Entrate-Riscossione (ADER) è un atto con cui l’ente della riscossione richiede il saldo immediato di somme già iscritte a ruolo e contenute in cartelle di pagamento o atti equivalenti (avvisi di addebito INPS, accertamenti esecutivi, ecc.). Il termine concesso per il pagamento è solo di 5 giorni dalla notifica. Per imprenditori, professionisti e titolari di PMI, questo atto può preludere a pignoramenti, iscrizioni ipotecarie o altre azioni esecutive. Tuttavia, non sempre l’intimazione e le cartelle sottostanti sono legittime: in presenza di vizi, il contribuente può …
Cartelle esattoriali: quando la notifica è nullalegge

Notifica delle cartelle esattoriali: quando è nulla?

Una recente sentenza della Corte di Giustizia Tributaria fa chiarezza. Se hai ricevuto una cartella esattoriale o una comunicazione di iscrizione ipotecaria dall’Agenzia delle Entrate-Riscossione e hai dubbi sulla correttezza della notifica, questa recente sentenza della Corte di Giustizia Tributaria di secondo grado (n. 2088/2025) potrebbe interessarti. Analizziamo insieme i punti chiave della decisione e cosa puoi fare se ti trovi in una situazione simile. La vicenda Il caso riguarda una contribuente che ha impugnato la comunicazione preventiva di iscrizione ipotecaria e la sottostante cartella di pagamento, lamentando, tra le …
Notifica nulla dell’Avviso di Accertamento se manca la prova delle ricerche in caso di irreperibilità; la Suprema Corte ribadisce i diritti del contribuente.legge

Notifica nulla dell’Avviso di Accertamento se manca la prova delle ricerche in caso di irreperibilità; la Suprema Corte ribadisce i diritti del contribuente.

In caso di Avviso di Accertamento una recente sentenza della Cassazione tutela i contribuenti da notifiche irregolari.Con la sentenza n. 14990 del 4 giugno 2025, la Corte di Cassazione – Sezione Tributaria ha ribadito un principio molto importante per la difesa dei contribuenti: se l’Agenzia delle Entrate notifica un avviso di accertamento con la procedura dell’irreperibilità assoluta, deve dimostrare che il messo notificatore ha effettuato concrete ricerche per rintracciare il destinatario. In caso contrario, la notifica è inesistente o nulla. Il quadro normativo: notifiche e garanzie difensive. La notifica dell’avviso …
Ipoteca sulla casa dell’Agenzia delle Entrate Riscossione: quando è legittima e come cancellarla - One Lexlegge

Ipoteca sulla casa dell’Agenzia delle Entrate Riscossione: quando è legittima e come cancellarla.

L’Agenzia delle Entrate-Riscossione può iscrivere ipoteca su un immobile del contribuente in presenza di debiti tributari rilevanti. Questa misura cautelare, prevista dall’art. 77 del D.P.R. n. 602/1973, può però essere contestata e rimossa in numerosi casi. Vediamo come funziona, quando è legittima e in che modo è possibile opporsi legalmente per ottenerne la cancellazione. Cos’è l’ipoteca esattoriale: quadro normativo L’ipoteca esattoriale è uno strumento cautelare utilizzato dall’Agenzia delle Entrate-Riscossione (ex Equitalia) per garantire il recupero di crediti fiscali. Viene iscritta sui beni immobili del debitore solo se l’importo complessivo del …