L’intimazione di pagamento notificata dall’Agenzia delle Entrate-Riscossione (ADER) è un atto con cui l’ente della riscossione richiede il saldo immediato di somme già iscritte a ruolo e contenute in cartelle di pagamento o atti equivalenti (avvisi di addebito INPS, accertamenti esecutivi, ecc.).
Il termine concesso per il pagamento è solo di 5 giorni dalla notifica.
Per imprenditori, professionisti e titolari di PMI, questo atto può preludere a pignoramenti, iscrizioni ipotecarie o altre azioni esecutive. Tuttavia, non sempre l’intimazione e le cartelle sottostanti sono legittime: in presenza di vizi, il contribuente può contestarle e, in alcuni casi, ottenerne l’annullamento.
1. Differenza tra cartella di pagamento e intimazione di pagamento
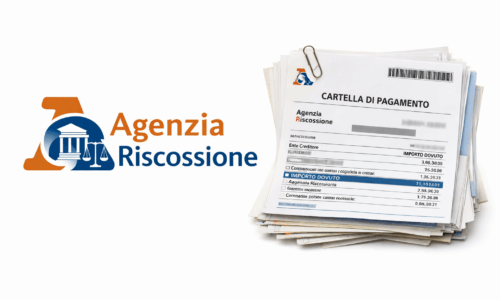
Cartella di pagamento: è l’atto con cui l’Agenzia delle Entrate-Riscossione richiede il pagamento di un debito a seguito di iscrizione a ruolo. Contiene il dettaglio delle somme dovute, degli interessi e delle sanzioni.
Intimazione di pagamento: è un atto successivo, previsto dall’art. 50, comma 2, D.P.R. n. 602/1973, che viene notificato quando, trascorsi più di 12 mesi dalla cartella o dall’atto equipollente, l’ente non ha ancora avviato l’esecuzione forzata. Serve a “riattivare” la procedura e a consentire il pignoramento se il pagamento non avviene nei 5 giorni.
2. Profili di illegittimità da verificare
La difesa parte dalla verifica sia dell’intimazione di pagamento sia delle cartelle di pagamento su cui essa si fonda.
Tra i principali profili di illegittimità:
- Prescrizione del credito
- Cartelle mai notificate: se l’intimazione si basa su atti mai ricevuti, è nulla.
- Errori formali nella notifica PEC o cartacea: vizi che possono rendere annullabile l’atto.
- Errori di calcolo o somme già pagate: importi inesatti o duplicazioni di addebito.
Anche un solo vizio può travolgere sia l’intimazione di pagamento sia le cartelle sottostanti.
3. Strumenti di tutela per richiedere annullamento delle intimazione di pagamento e delle cartelle esattoriali
3.1. Impugnazione
Il contribuente può proporre ricorso contro l’intimazione (e le cartelle sottostanti) dinanzi alla Corte di Giustizia Tributaria o al giudice ordinario, in base alla natura del credito.
3.2. Istanza di autotutela
Per cartelle prescritte, mai notificate o già pagate, è possibile presentare istanza di annullamento in autotutela all’ente impositore o ad ADER.
4. Perché agire tempestivamente
Ignorare un’intimazione di pagamento collegata a cartelle esattoriali può comportare:
- pignoramento di conti correnti;
- fermo amministrativo dei veicoli;
- ipoteche su beni immobili;
- blocco operativo per l’impresa
Un intervento legale immediato può invece:
- sospendere le procedure esecutive;
- contestare la legittimità delle cartelle e dell’intimazione;
- negoziare piani di pagamento sostenibili.
Conclusioni
Se hai ricevuto un’intimazione di pagamento o cartelle esattoriali e hai bisogno di informazioni contatta il nostro Studio Legale e Tributario al 0256568824 per una valutazione legale preliminare e per individuare la strategia difensiva più efficace.
*La presente ha solo scopo informativo, contiene informazioni generali e di sintesi, con carattere preliminare, senza pretendere di essere esaustiva. La riproduzione, anche parziale, del documento è proibita. Tutti i diritti riservati.